대출을 알아볼 때 대출 금리나 한도만큼이나 중요하게 살펴봐야 하는 것이 바로 상환 방식입니다. 상환 방식에 따라 매달 지출해야 하는 금액과 대출 기간 동안 총 납부해야 하는 이자 규모가 크게 달라지기 때문입니다. 그중에서도 주택담보대출이나 신용대출 등 다양한 대출 상품에서 가장 널리 쓰이는 방식이 바로 원리금 균등상환입니다.
많은 금융 소비자들이 선택하는 방식이지만 정작 원금과 이자가 매달 어떻게 계산되고 배분되는지 정확히 알지 못하는 경우가 많습니다. 이번 글에서는 원리금 균등상환이란 구체적으로 무엇인지 개념을 정리하고, 장단점 및 다른 상환 방식과의 차이점을 알기 쉽게 설명해 드리겠습니다.
1. 원리금 균등상환의 기본 개념과 구조
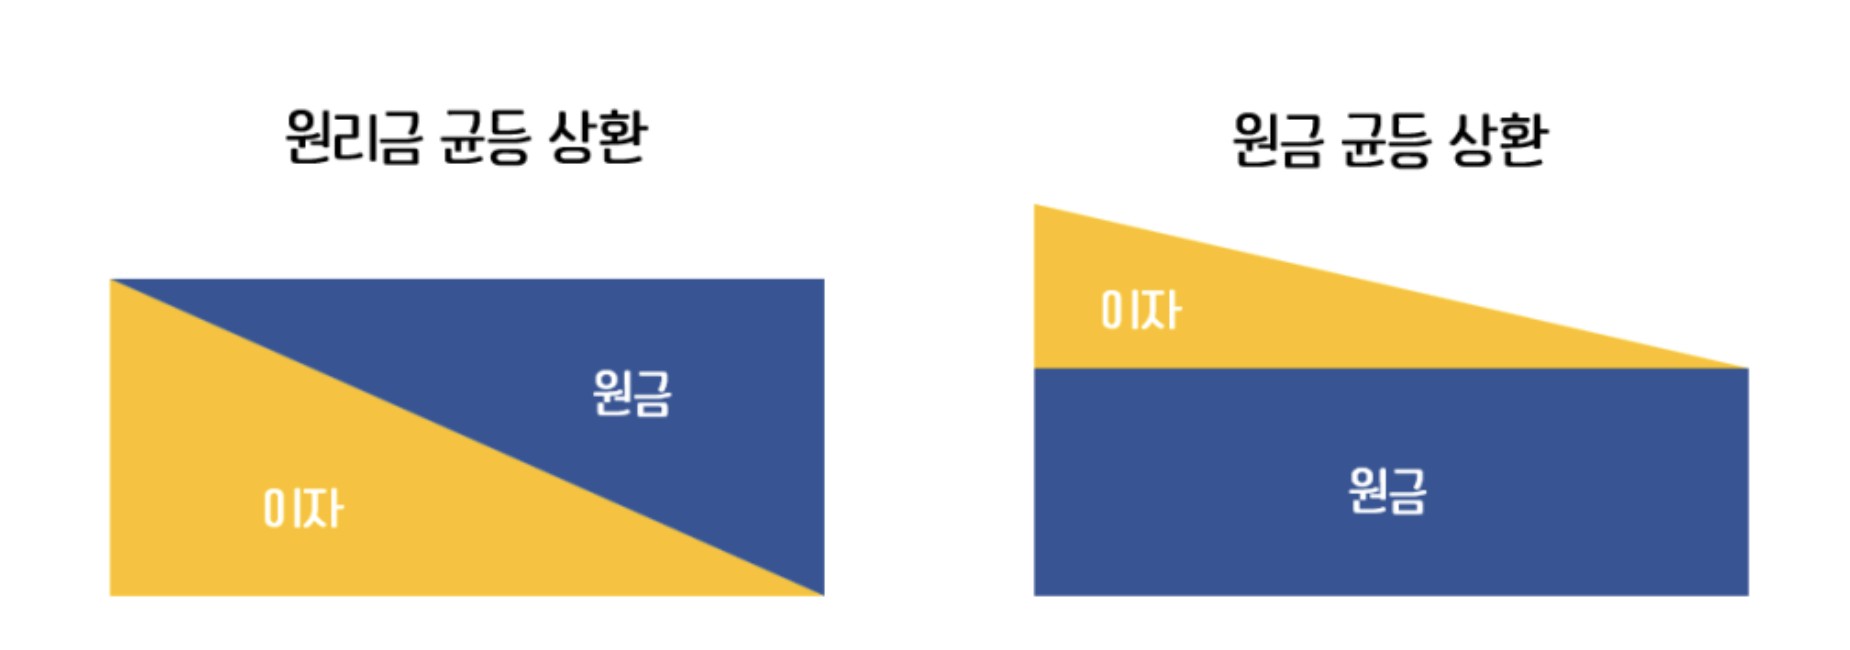
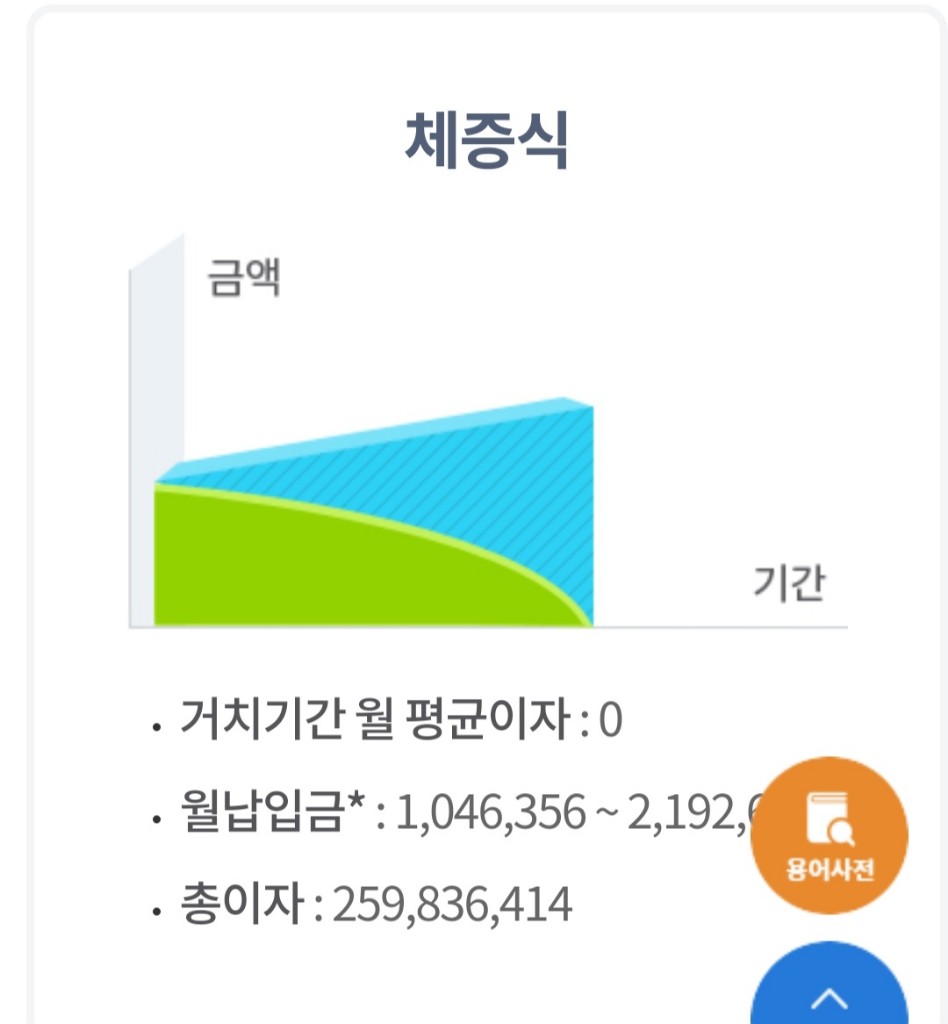
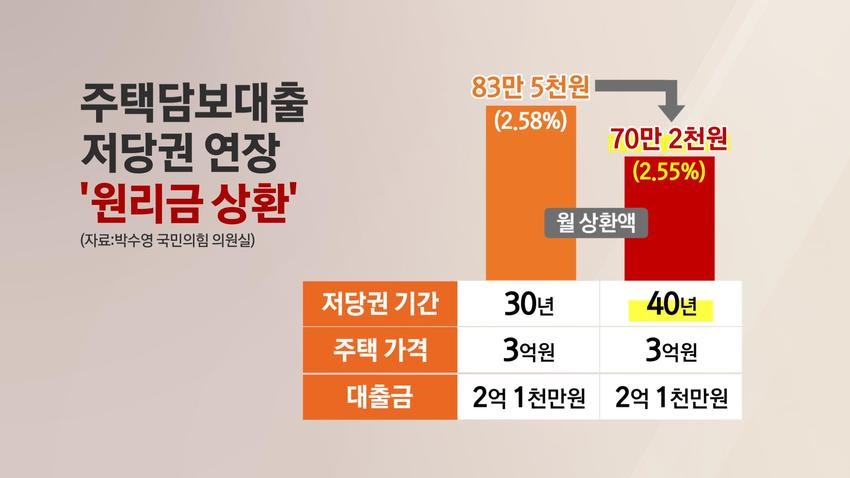
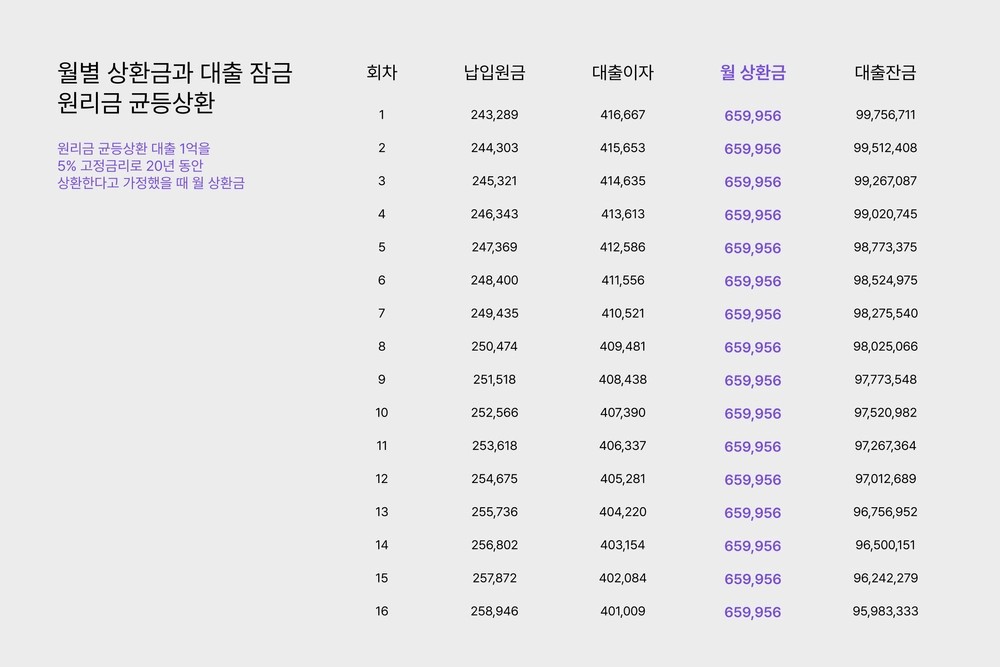
원리금 균등상환이란 대출 원금과 만기까지 발생하는 총이자를 합산하여, 대출 기간 동안 매달 똑같은 금액을 나누어 갚아 나가는 상환 방식을 말합니다. 여기서 '원리금'은 원금과 이자를 합친 말을 뜻합니다.
매달 은행에 납부하는 총금액은 대출 만기일까지 일정하지만, 그 안을 들여다보면 원금과 이자의 구성 비율이 매달 달라집니다. 대출 초기에는 갚아야 할 원금 잔액이 많기 때문에 월 납부액 중 이자가 차지하는 비중이 크고 원금 비중은 작습니다. 반면 시간이 지나 원금이 점차 줄어들면 매달 부과되는 이자가 감소하면서 월 납부액 중 원금 상환 비중이 점점 커지는 구조를 가집니다.
2. 원리금 균등상환의 핵심 장점
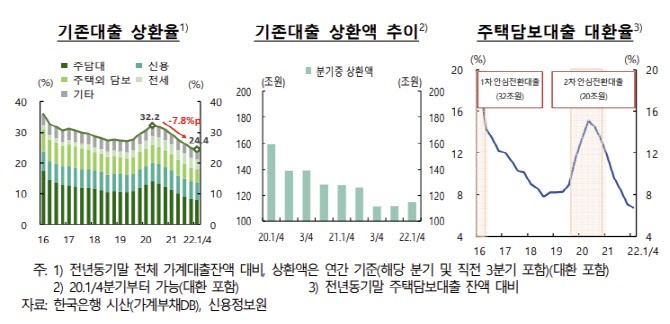

원리금 균등상환의 가장 큰 장점은 안정적이고 예측 가능한 지출 관리입니다. 대출 기간 내내 매월 상환하는 금액이 동일하기 때문에 급여 생활자나 정기 소득이 있는 소비자가 가계부를 작성하고 장기적인 재무 계획을 세우기에 매우 유리합니다.
또 다른 장점은 원금 균등상환 방식에 비해 대출 초기 월 납부 부담이 적다는 점입니다. 주택 구입이나 전세 보증금 마련 등 초기 지출이 많은 시기에 첫 달 상환액이 상대적으로 낮게 책정되므로 자금 운용에 여유를 가질 수 있습니다.
3. 원리금 균등상환의 단점과 유의할 점


반면 원리금 균등상환은 전체 대출 기간을 기준으로 보았을 때 총 이자 부담이 다소 크다는 단점이 있습니다. 대출 초기 원금이 줄어드는 속도가 원금 균등상환 방식보다 느리기 때문에, 원금 잔액에 비례해 부과되는 총이자의 합계가 더 많아지게 됩니다.
또한 초기 납부 금액의 대부분이 이자로 빠져나가기 때문에 몇 년 동안 성실히 대출을 갚았음에도 실제 대출 원금 잔액은 기대만큼 줄어들지 않았다고 느낄 수 있습니다. 만약 단기간 내에 대출금을 크게 줄이고 싶다면 이 점을 반드시 고려해야 합니다.
4. 원금 균등상환 및 만기일시상환과의 차이점
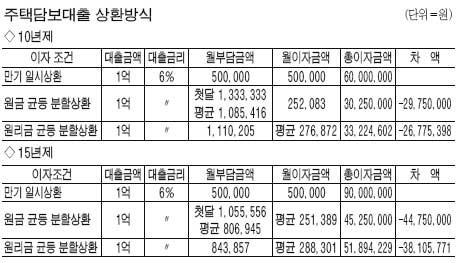
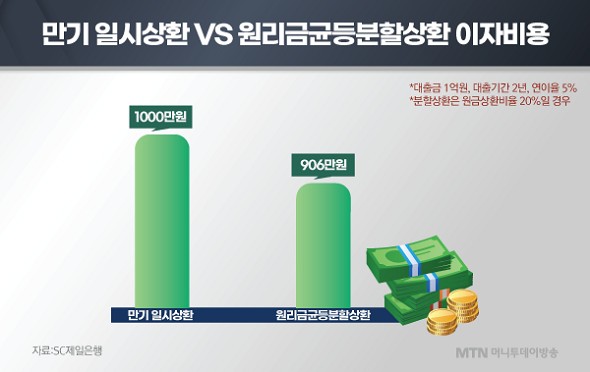

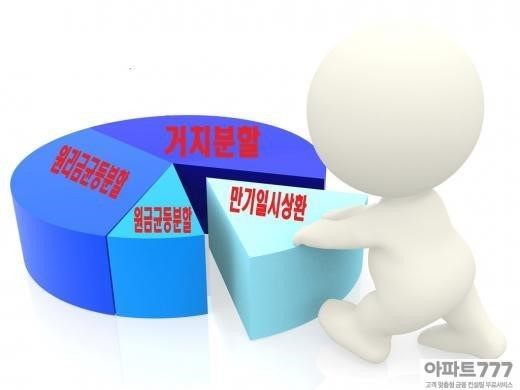
대출 상환 방식은 크게 원리금 균등상환, 원금 균등상환, 만기일시상환으로 나뉩니다. 각 방식의 특징을 비교하면 다음과 같습니다.
구분원리금 균등상환원금 균등상환만기일시상환
| 월 납부액 | 만기까지 매월 동일 | 초기에 많고 점차 감소 | 만기 전까지 이자만 납부 |
| 초기 부담 | 보통 | 높음 | 매우 낮음 |
| 총이자 규모 | 중간 | 가장 적음 | 가장 많음 |
원금 균등상환은 매달 동일한 원금을 갚고 남은 잔액에 대해서만 이자를 내므로 갈수록 부담이 줄어들지만 초반 부담이 큽니다. 반면 만기일시상환은 만기 전까지 이자만 내므로 매월 부담은 가장 적지만 만기 시 원금을 한 번에 갚아야 하며 총이자 비용이 가장 높습니다.
5. 나에게 맞는 대출 상환 방식 선택 요령
원리금 균등상환은 매달 일정한 고정 수입이 있고, 초기 자금 여력이 넉넉하지 않아 지출 변동성을 줄이고 싶은 직장인에게 가장 적합합니다. 예상치 못한 큰 지출 변동 없이 장기 계획을 세우고 싶다면 최선의 선택이 될 수 있습니다.
반면 초기 상환 여력이 충분하고 장기적인 이자 비용을 단 1원이라도 줄이고 싶다면 원금 균등상환을 선택하는 것이 좋습니다. 또한 중도상환수수료 면제 시점을 확인하여 원리금 균등상환을 이용하다가 여유 자금이 생길 때마다 수시로 원금을 조기 상환하는 전략을 활용하면 총이자 부담을 효과적으로 낮출 수 있습니다.