
청년들의 안정적인 자산 형성을 돕기 위해 정부에서 지원하는 대표적인 금융 정책인 '청년내일저축계좌'가 매년 큰 관심을 받고 있습니다. 매월 일정 금액을 저축하면 정부가 매칭 지원금을 더해 만기 시 목돈을 마련할 수 있어 사회초년생 및 근로 청년들에게 매우 유용한 제도입니다.
하지만 정부 지원금이 큰 만큼 신청을 위한 세부 요건이 다소 까다롭게 설정되어 있습니다. 이번 글에서는 청년내일저축계좌의 가입 자격조건과 소득 기준, 지원 혜택 및 신청 방법까지 꼼꼼하게 정리해 드리겠습니다.
1. 청년내일저축계좌 기본 개요와 지원 혜택

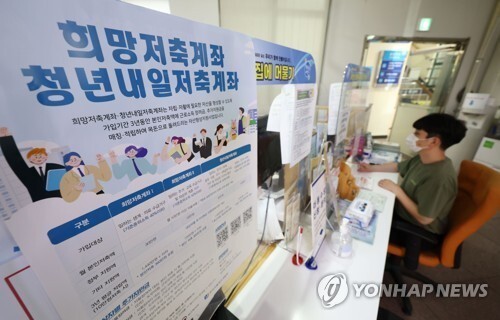
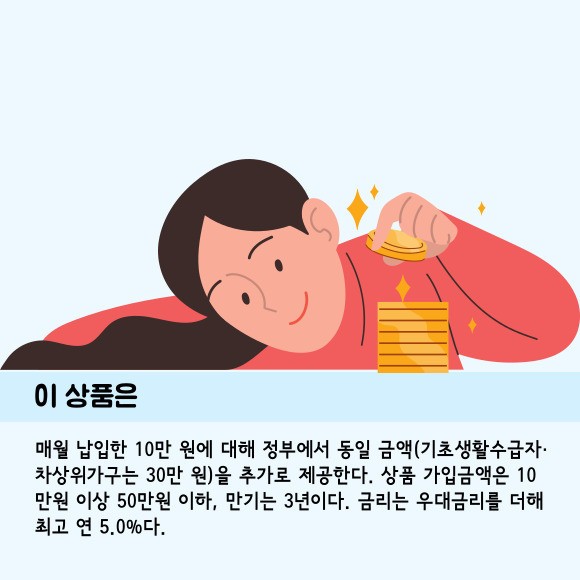
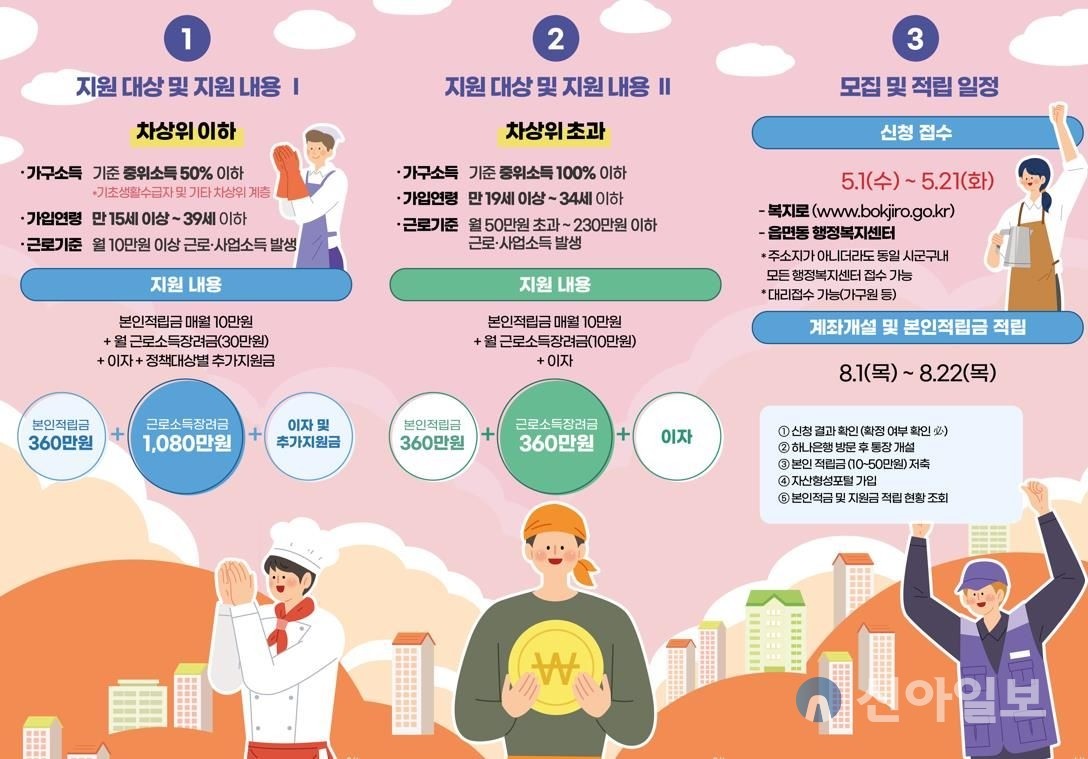
청년내일저축계좌는 일하는 저소득 청년이 매월 10만 원 이상(최대 50만 원)을 저축하면, 정부가 매월 10만 원에서 최대 30만 원까지 추가 지원금을 매칭 적립해 주는 자산형성 지원사업입니다. 3년 동안 성실히 저축하고 교육을 이수하면 만기 시 본인 저축액에 정부지원금과 은행 이자까지 합쳐 수령하게 됩니다.
지원 유형은 크게 차상위 이하와 차상위 초과로 나뉩니다. 차상위 이하 계층의 청년은 매월 30만 원(3년 총 1,080만 원)을 지원받아 만기 시 최대 1,440만 원과 이자를 받게 되며, 차상위 초과 청년은 매월 10만 원(3년 총 360만 원)을 지원받아 최대 720만 원과 이자를 수령할 수 있습니다.
2. 연령 및 근로·사업소득 기준
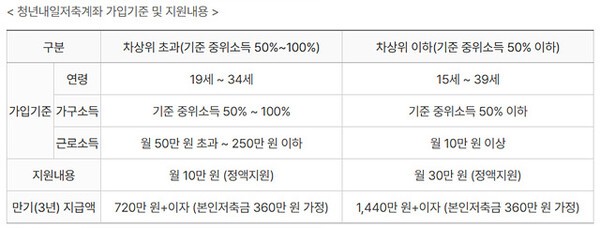
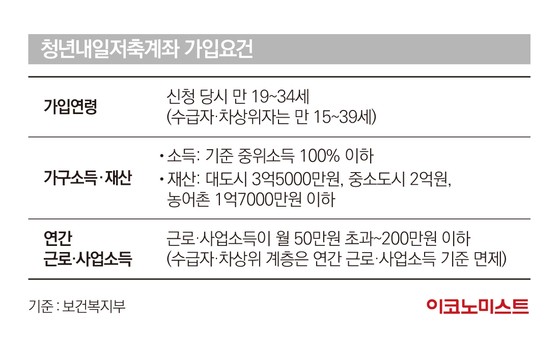
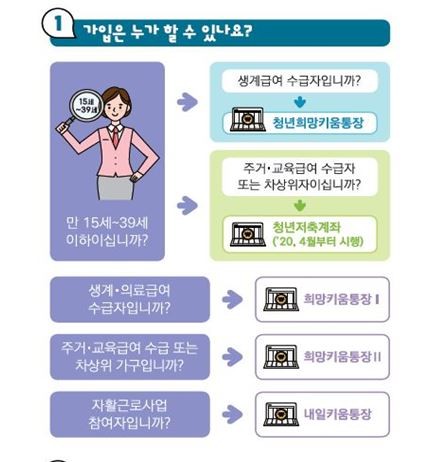
신청자의 연령 기준은 소득 수준에 따라 다르게 적용됩니다. 일반 청년(중위소득 50% 초과~100% 이하)의 경우 만 19세부터 만 34세 이하까지 신청이 가능합니다. 반면, 기초생활수급자 및 차상위계층에 해당하는 청년은 연령 기준이 완화되어 만 15세부터 만 39세 이하까지 신청할 수 있습니다.
근로 및 사업소득 요건도 반드시 충족해야 합니다. 일반 유형 청년은 현재 근로 중이어야 하며, 월 소득이 50만 원 초과 230만 원 이하여야 합니다. 기초생활수급자 및 차상위계층 청년은 근로활동을 통해 월 10만 원 이상의 소득만 발생하고 있다면 상한선 없이 신청 자격이 부여됩니다.
3. 가구 소득 및 재산 자격조건
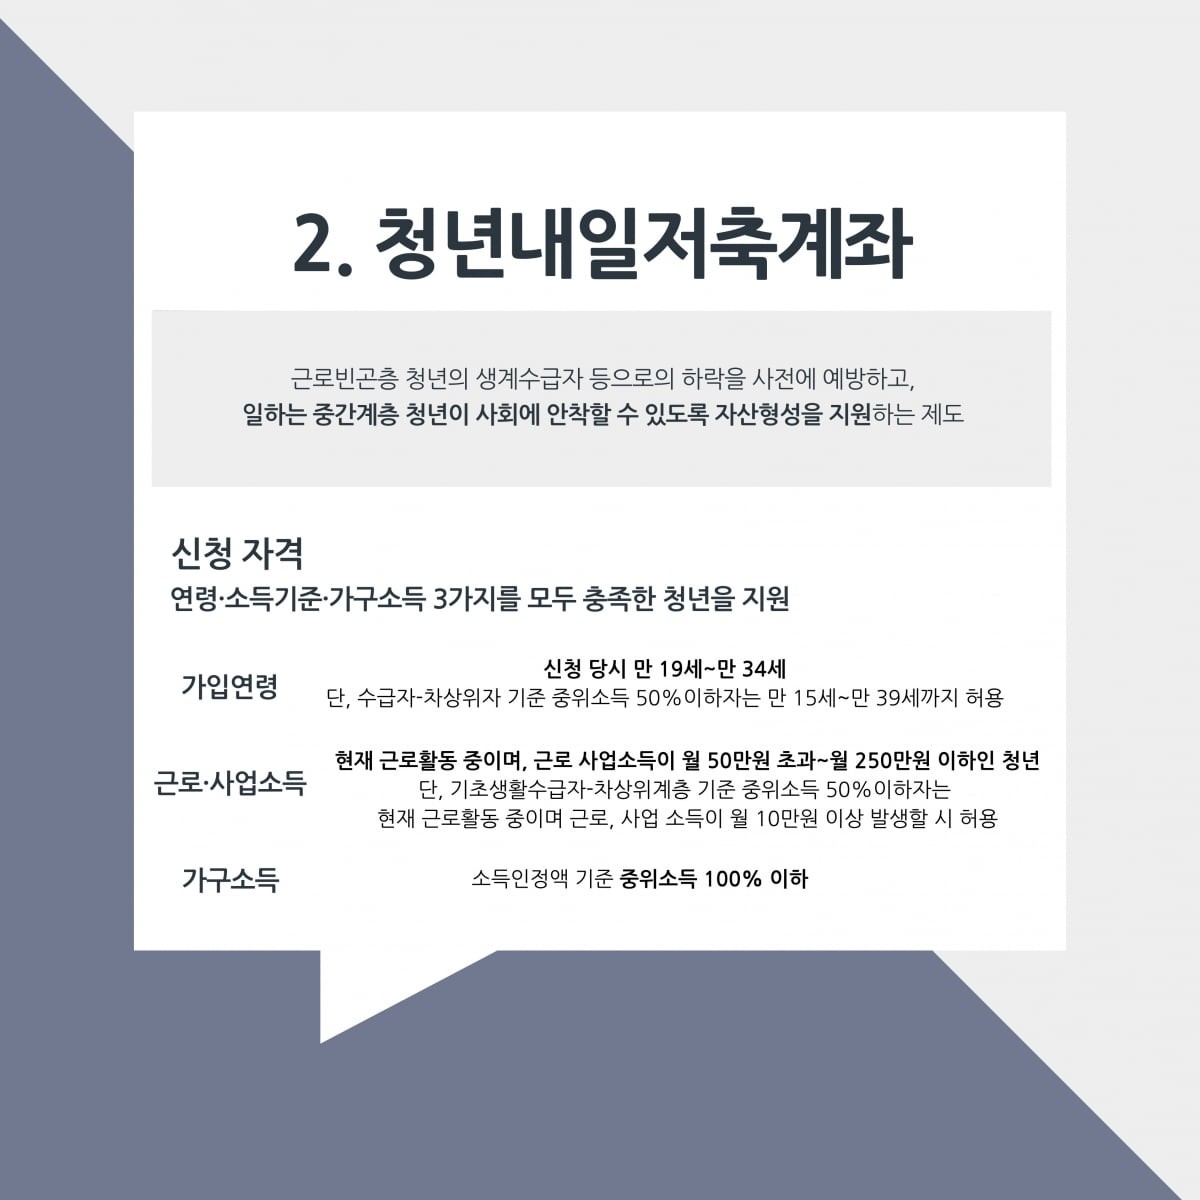
청년 개인의 소득뿐만 아니라 신청인이 속한 가구의 소득인정액도 중요한 심사 기준입니다. 신청 청년이 속한 가구의 소득인정액이 기준 중위소득 100% 이하여야 대상자로 선정될 수 있습니다. 1인 가구, 2인 가구, 4인 가구 등 가구원 수에 따라 기준 금액이 매년 달라지므로 신청 전 당해 연도 중위소득 표를 확인해야 합니다.
또한 가구의 총 재산 역시 일정 기준 이하여야 합니다. 대도시, 중소도시, 농어촌 등 거주 지역에 따라 재산 한도가 차등 적용되며, 부동산, 자동차, 금융자산 등을 합산하고 부채를 차감한 재산평가액이 기준치 이내여야 최종 선정이 가능합니다.
4. 유지 조건과 만기 수령을 위한 필수 요건
청년내일저축계좌에 선정되었다고 해서 자동으로 지원금이 지급되는 것은 아닙니다. 3년의 적립 기간 동안 자격을 유지하고 만기 해지를 하기 위해서는 몇 가지 필수 의무 사항을 준수해야 합니다.
첫째, 3년간 근로활동을 지속해야 합니다. 만약 실직이나 이직 등으로 공백이 생길 경우 최대 6개월간 적립 중지를 신청할 수 있습니다. 둘째, 가입 기간 내 정해진 금융 교육 10시간을 이수해야 하며, 셋째, 만기 전 자금사용계획서를 제출해야 정부지원금을 전액 수령할 수 있습니다.
5. 신청 기간 및 온·오프라인 신청 방법
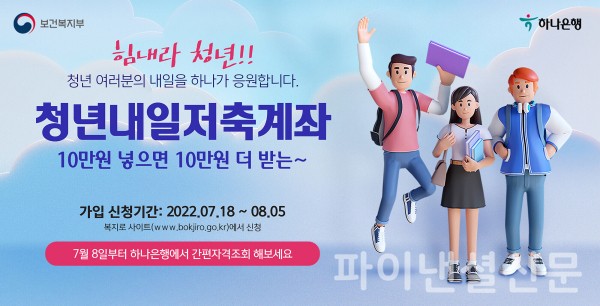
청년내일저축계좌는 상시 신청이 아니라 통상 매년 5월경 집중 모집 기간을 운영합니다. 모집 초기에는 출생연도 끝자리에 따른 5부제 신청이 적용되는 경우가 많으므로 본인의 신청 요일을 미리 파악해 두는 것이 좋습니다.
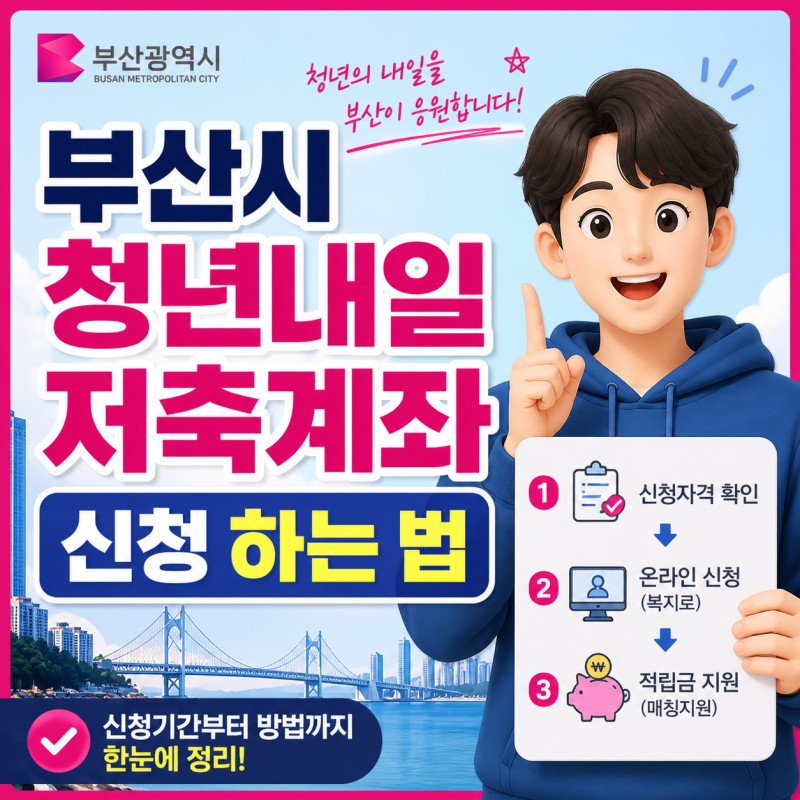
신청 방법은 온라인과 오프라인 모두 가능합니다. 온라인은 복지 포털 사이트인 '복지로'를 통해 간편하게 신청할 수 있으며, 오프라인은 주소지 관할 읍·면·동 행정복지센터(주민센터)를 직접 방문하여 서류를 제출하면 됩니다. 재직증명서, 소득증빙서류 등 필요 서류를 미리 구비해 두면 신속한 접수가 가능합니다.