부동산 청약, 상속 및 증여, 연말정산 등 일상에서 법률이나 세무 관련 행정 절차를 진행하다 보면 '직계존비속'이라는 단어를 자주 마주하게 됩니다. 친숙하게 들리지만, 막상 배우자나 형제자매가 여기에 포함되는지 헷갈리는 경우가 많습니다.
직계존비속은 혈연관계를 중심으로 수직적인 계통을 따지는 개념이므로 정확한 범위를 이해하는 것이 필수적입니다. 이번 글에서는 직계존비속의 기본 정의부터 포함 여부, 그리고 실생활에서 어떻게 적용되는지 알기 쉽게 정리해 드리겠습니다.
1. 직계존속과 직계비속의 기본 개념

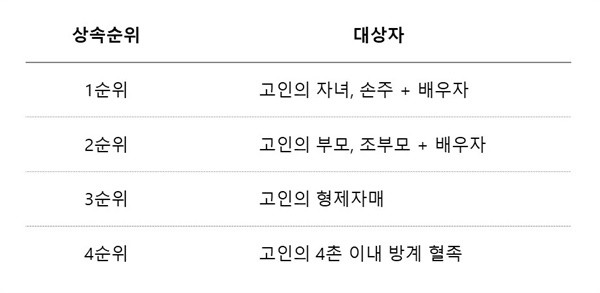
직계존비속은 '직계존속'과 '직계비속'을 아울러 부르는 법률 용어입니다. 여기서 '직계'란 나를 중심으로 위아래 수직선상으로 곧게 뻗어나가는 혈연관계를 의미합니다.
직계존속의 '존(尊)'은 높을 존 자를 써서 나를 기준으로 위 세대에 속하는 혈족을 뜻합니다. 즉, 부모, 조부모, 외조부모, 증조부모 등이 이에 해당합니다. 반대로 직계비속의 '비(卑)'는 낮을 비 자를 써서 나를 기준으로 아래 세대에 속하는 혈족인 자녀, 손자녀, 외손자녀, 증손자녀 등을 의미합니다.
2. 직계존비속에 포함되지 않는 가족 구성원
많은 분들이 가장 혼란스러워하는 부분은 배우자와 형제자매의 포함 여부입니다. 결론부터 말씀드리면 배우자와 형제자매는 직계존비속에 포함되지 않습니다.
배우자는 혈연관계가 아닌 혼인으로 맺어진 관계이므로 법적으로 '배우자'라는 별도의 지위를 갖습니다. 또한 형제자매는 같은 부모에게서 갈라져 나온 수평적 관계이므로 '방계혈족'으로 분류됩니다. 이모, 고모, 삼촌, 조카 등 역시 옆으로 퍼져나간 방계혈족에 해당하여 직계존비속에서 제외됩니다.
3. 헷갈리기 쉬운 가족 관계 구분하기
사위나 며느리, 혹은 시부모님이나 장인·장모님과의 관계 역시 직계존비속을 따질 때 자주 오해가 발생하는 영역입니다. 이들은 혈족이 아닌 혼인으로 연결된 '인척' 관계에 해당합니다.
따라서 사위와 며느리는 법적인 직계비속이 아니며, 시부모나 장인·장모는 본인 기준에서 직계존속이 아니라 '배우자의 직계존속'에 해당합니다. 다만 재혼 가정의 양자나 입양된 자녀의 경우, 법적인 입양 절차를 거쳤다면 법률상 친자녀와 동일하게 직계비속으로 인정받게 됩니다.
4. 상속 및 증여세에서의 직계존비속
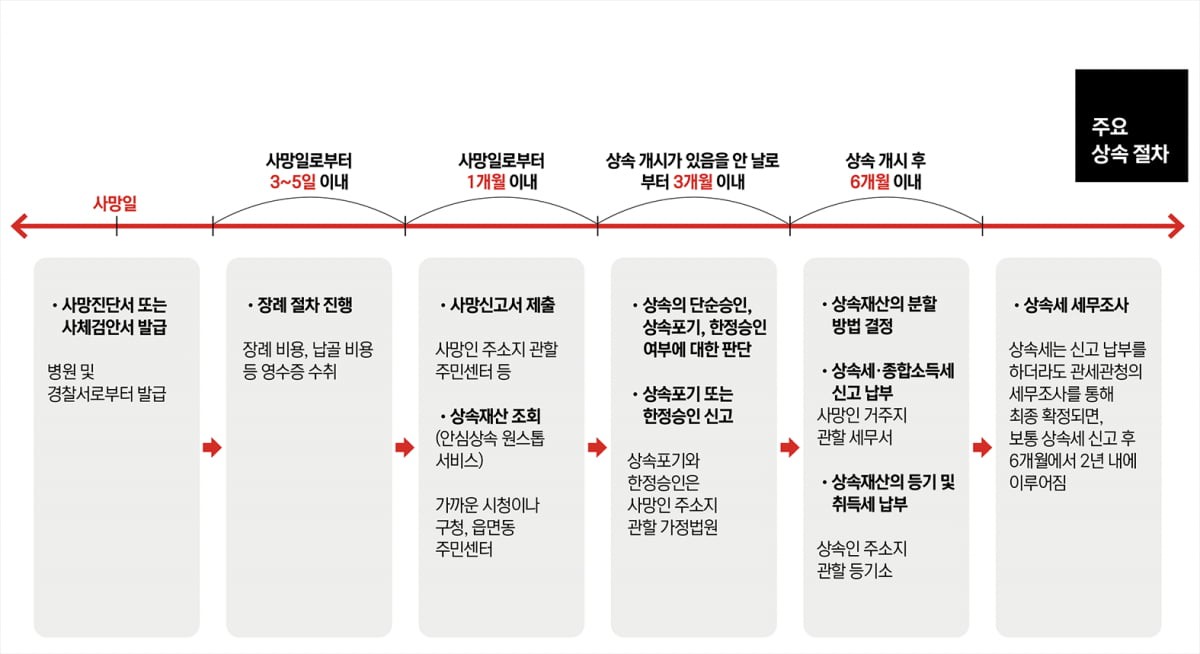
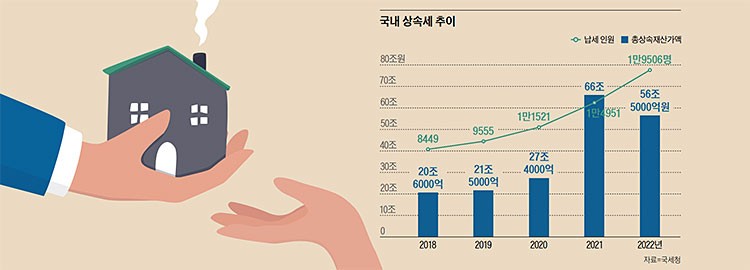
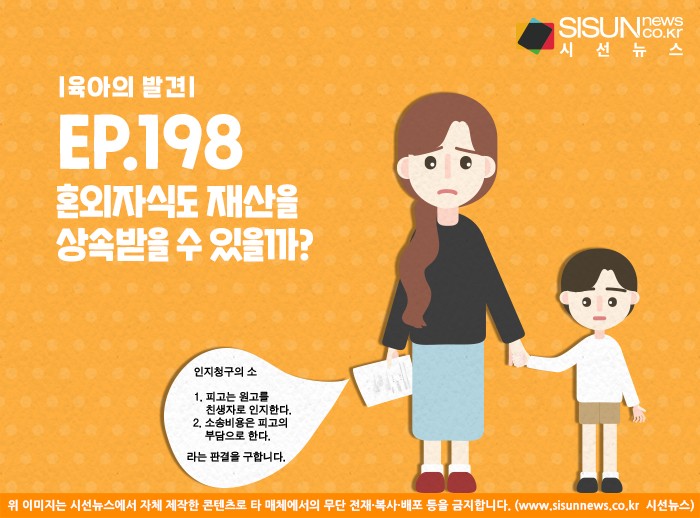
직계존비속의 범위는 세법, 특히 증여세 공제 한도를 계산할 때 매우 중요한 기준이 됩니다. 세법상 직계존비속 간의 재산 증여에는 일정 금액까지 세금을 면제해 주는 공제 혜택이 주어집니다.
성인 자녀가 직계존속(부모, 조부모 등)으로부터 증여받을 경우 10년 합산 5,000만 원(미성년자는 2,000만 원)까지 공제됩니다. 반대로 자녀가 부모에게 증여하는 경우(직계비속이 직계존속에게 증여)에도 5,000만 원의 공제 한도가 적용됩니다. 배우자의 경우 직계존비속 공제가 아닌 6억 원 한도의 별도 배우자 증여재산공제를 적용받습니다.
5. 아파트 청약 및 부양가족 기준 적용
부동산 주택 청약 시 부양가족 점수를 계산할 때도 직계존비속의 개념이 엄격하게 적용됩니다. 주민등록등본에 함께 등재되어 있다고 해서 모든 가족이 가점 대상이 되는 것은 아닙니다.
청약 가점제에서 인정되는 부양가족은 원칙적으로 본인의 직계존속(배우자의 직계존속 포함)과 미혼 자녀인 직계비속입니다. 이때 직계존속은 3년 이상 동일 주민등록표상에 등재되어 있어야 부양가족으로 인정받을 수 있으며, 형제자매는 함께 거주하더라도 부양가족 가점 대상에서 제외되므로 청약 전략을 세울 때 유의해야 합니다.