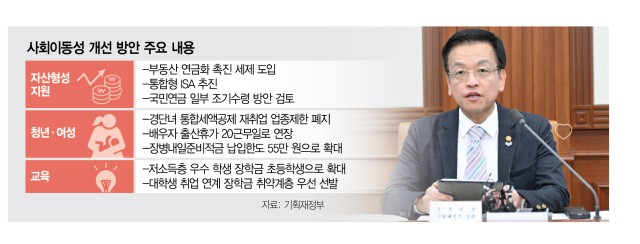
은퇴 후 안정적인 노후 생활을 위해 국민연금은 필수적인 소득원으로 꼽힙니다. 하지만 정년퇴직 시점과 정규 연금 수령 개시 연령 사이에 소득 공백기가 발생하면서 경제적인 어려움을 겪는 이들이 적지 않습니다. 이러한 상황에서 소득 공백을 메우기 위한 대안으로 많은 분들이 조기노령연금을 고려하고 있습니다.
국민연금 조기수령 제도는 법정 수령 연령보다 최대 5년 일찍 연금을 받을 수 있는 유용한 제도이지만, 미리 받는 만큼 평생 수령액이 감액된다는 치명적인 단점이 존재합니다. 따라서 본인의 재정 상태와 건강, 소득 요건 등을 꼼꼼히 따져본 뒤 신중하게 신청을 결정해야 합니다.
1. 국민연금 조기수령 제도와 기본 개념
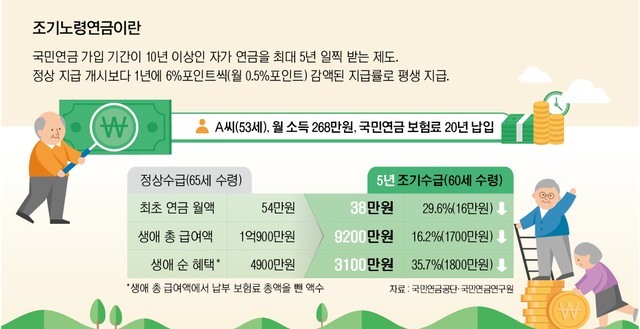
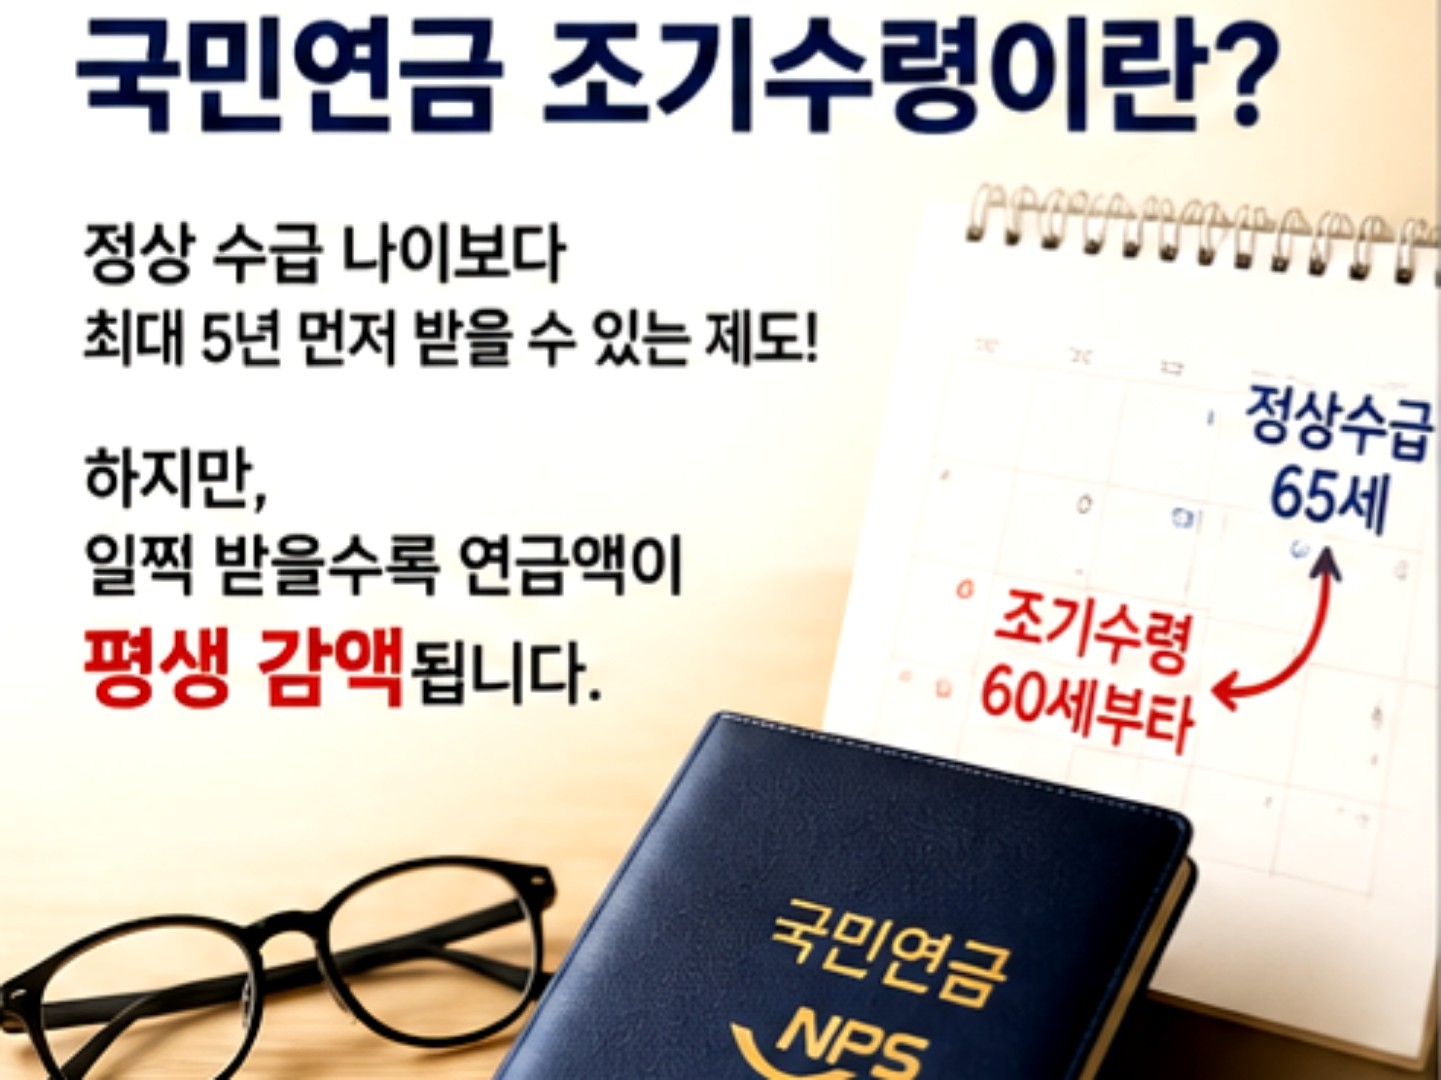
조기노령연금은 본래 받아야 하는 노령연금 지급 개시 연령보다 최대 5년 앞당겨 연금을 받을 수 있도록 지원하는 제도입니다. 퇴직 후 재취업이 어렵거나 급격한 소득 감소로 인해 생계유지가 곤란해진 수급권자를 보호하기 위해 마련된 사회안전망 중 하나입니다.
하지만 혜택이 주어지는 만큼 패널티도 명확합니다. 연금을 일찍 수령하는 대신 1년에 6%씩, 최대 5년을 앞당기면 정상 연금액의 30%가 영구적으로 삭감됩니다. 즉, 정상 수령액의 70%만을 평생 받게 되므로 당장의 유동성과 장기적인 손실을 균형 있게 저울질해야 합니다.
2. 조기노령연금 신청 필수 요건 3가지
국민연금을 조기에 수령하기 위해서는 법적으로 규정된 세 가지 핵심 요건을 모두 충족해야 합니다. 한 가지 조건이라도 누락될 경우 조기수령 대상자에서 제외되므로 본인의 가입 이력을 사전에 확인하는 과정이 필요합니다.
핵심 요건은 다음과 같습니다.
- 가입 기간 요건: 국민연금 가입 기간이 최소 10년(120개월) 이상이어야 합니다.
- 연령 요건: 본인의 출생연도별 정규 수령 나이보다 1~5년 전 연령에 도달해야 합니다.
- 소득 요건: 소득이 있는 업무에 종사하지 않아야 하며, 정해진 기준 소득 이하를 유지해야 합니다.
3. 출생연도별 조기수령 가능 나이 기준
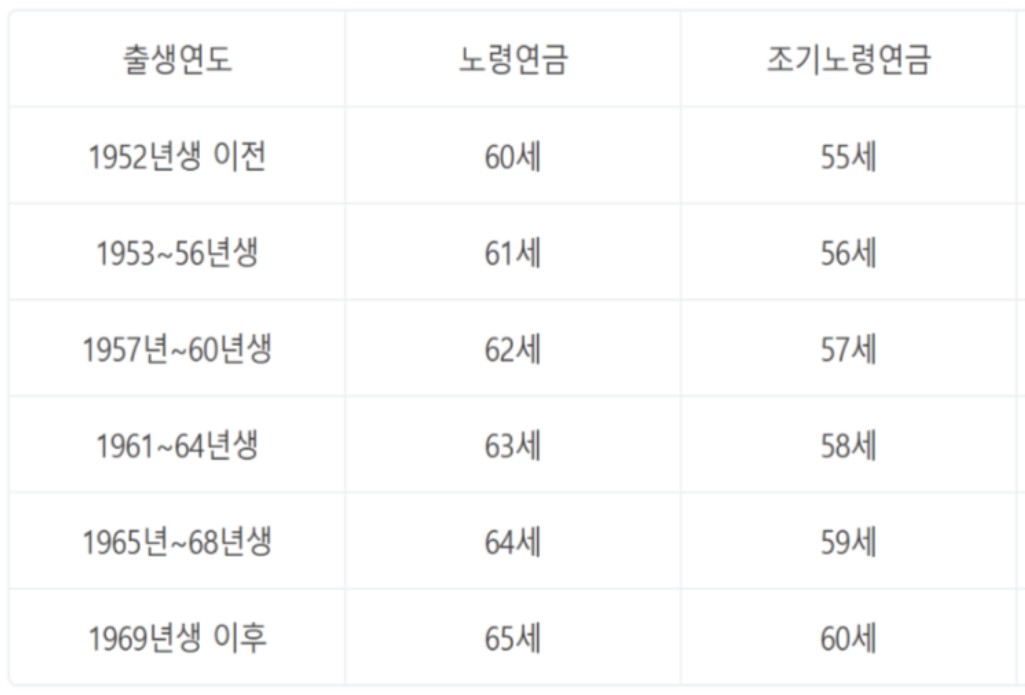
국민연금 법정 수령 나이는 가입자의 출생연도에 따라 단계적으로 늦춰지도록 설계되어 있습니다. 이에 따라 조기수령을 시작할 수 있는 최저 연령 또한 출생연도 그룹별로 차이가 발생하므로 본인의 해당 구간을 정확히 파악해야 합니다.
출생연도에 따른 정상 지급 개시 나이와 조기수령 가능 나이는 아래 표를 통해 비교해 볼 수 있습니다.
출생연도정상 수령 나이조기수령 가능 나이
| 1953년~1956년 | 만 61세 | 만 56세 |
| 1957년~1960년 | 만 62세 | 만 57세 |
| 1961년~1964년 | 만 63세 | 만 58세 |
| 1965년~1968년 | 만 64세 | 만 59세 |
| 1969년 이후 출생 | 만 65세 | 만 60세 |
4. 소득 기준과 감액률 구조 분석
조기수령 시 가장 주의해야 할 조건은 소득이 있는 업무에 종사하지 않아야 한다는 점입니다. 여기서 말하는 소득 기준은 국민연금 전체 가입자의 최근 3년간 평균 소득월액인 일명 'A값'을 기준으로 판단합니다. 사업소득과 근로소득을 합산한 금액이 당해 연도 A값(월 약 290만~300만 원 수준, 경비 및 공제 적용 후)을 초과할 경우 조기연금 지급이 전액 중단됩니다.
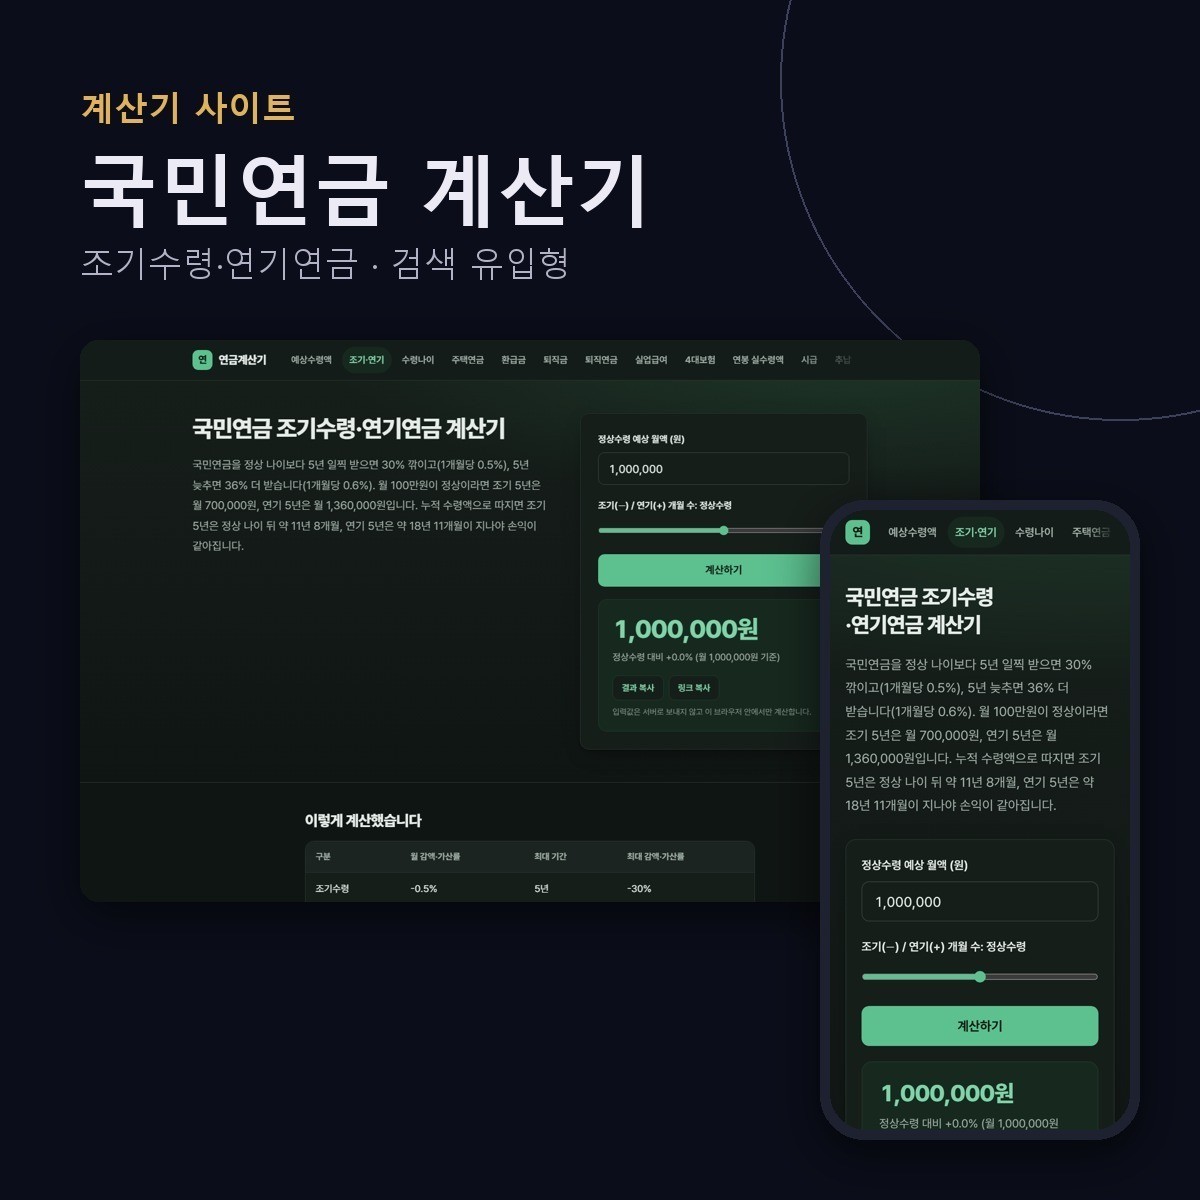
또한 연금을 당겨 받는 연수에 따른 감액률은 월 단위로 계산됩니다. 연 6%(월 0.5%)씩 깎이게 되며, 구체적인 감액 구조는 다음과 같습니다.
- 1년 조기 수령: 원 연금액의 94% 수령 (6% 영구 감액)
- 2년 조기 수령: 원 연금액의 88% 수령 (12% 영구 감액)
- 3년 조기 수령: 원 연금액의 82% 수령 (18% 영구 감액)
- 4년 조기 수령: 원 연금액의 76% 수령 (24% 영구 감액)
- 5년 조기 수령: 원 연금액의 70% 수령 (30% 영구 감액)
5. 조기수령 신청 전 반드시 고려할 유불리
조기노령연금은 소득이 전혀 없는 공백기에 당장 생활비로 활용할 수 있고, 일찍 받는 만큼 수급 기간 자체는 길어진다는 장점이 있습니다. 건강상 장기 생존이 불확실하다고 판단되거나 다른 금융 자산 투자처가 뚜렷한 경우 유용한 선택지가 될 수 있습니다.
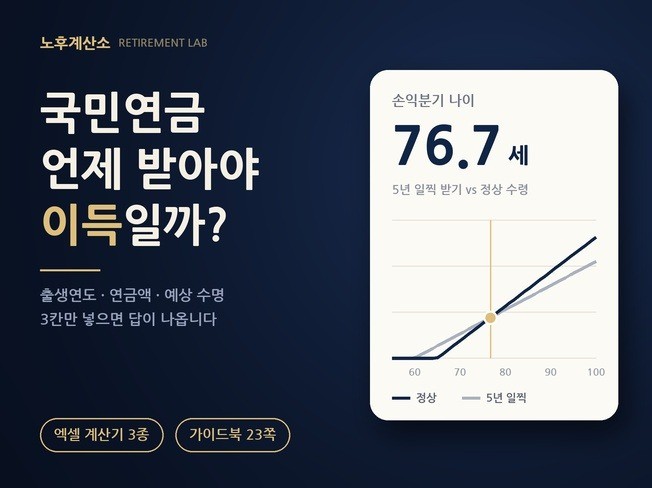
반면, 기대수명이 늘어난 현대 사회에서는 총 누적 수령액 측면에서 손해를 볼 확률이 큽니다. 통상적으로 만 75~77세를 넘어서 생존하게 되면 정상 수령자가 조기수령자의 총 연금 수령액을 추월하게 됩니다. 게다가 향후 재취업 등으로 기준 이상의 소득이 발생하면 연금 지급이 정지되는 불편함이 있으므로, 본인의 기대수명과 건강 상태, 은퇴 후 재정 계획을 면밀히 분석한 후 신청하시기 바랍니다.